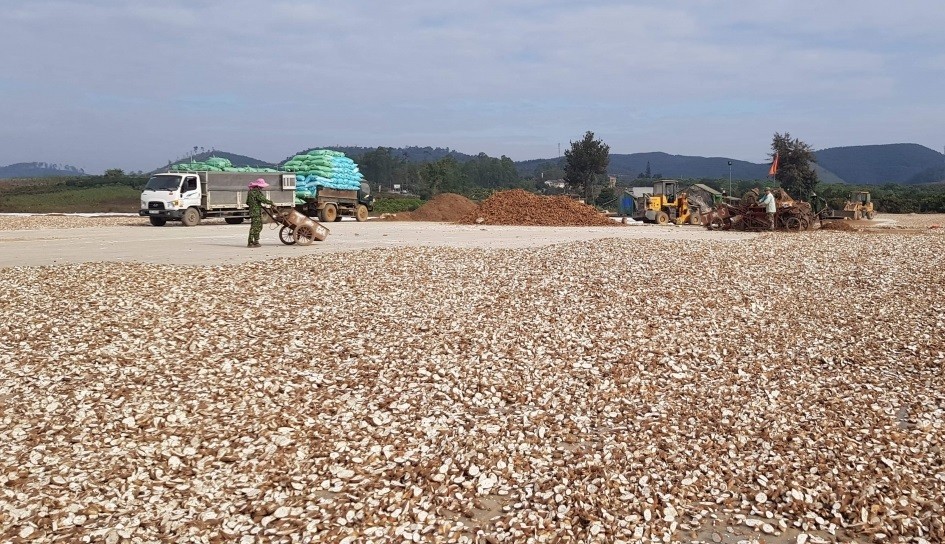
Trung Quốc giảm nhập khẩu, doanh nghiệp chịu sức ép từ hai đầu
Thị trường sắn và các sản phẩm từ sắn của Việt Nam đang bộc lộ những thách thức đáng chú ý khi giá bán tăng nhưng sản lượng xuất khẩu giảm sâu. Diễn biến này cho thấy kim ngạch chưa phản ánh đầy đủ sức khỏe của ngành hàng, nhất là khi hoạt động tiêu thụ vẫn phụ thuộc lớn vào một thị trường chủ lực, còn doanh nghiệp phải đối mặt với áp lực chi phí đầu vào ngày càng cao.
Theo số liệu từ Cục Hải quan được Cục Xuất nhập khẩu (Bộ Công Thương) công bố, trong 9 tháng năm 2026, Việt Nam xuất khẩu hơn 2,4 triệu tấn sắn và các sản phẩm từ sắn, thu về 917,08 triệu USD. So với cùng kỳ năm 2025, lượng hàng xuất khẩu giảm 22,1%, trong khi kim ngạch chỉ giảm 3,3%.
Sự chênh lệch này chủ yếu đến từ mặt bằng giá xuất khẩu tăng mạnh. Riêng tháng 9/2026, giá xuất khẩu bình quân đạt 564 USD/tấn, tăng 11,1% so với tháng trước và tăng 70,3% so với cùng kỳ năm ngoái. Tính chung 9 tháng, mức giá bình quân đạt 381,2 USD/tấn, cao hơn 24,1% so với cùng kỳ năm trước. Tuy nhiên, giá bán tăng chưa đủ bù đắp sự suy giảm về lượng hàng tiêu thụ. Khi sức mua tại thị trường chủ lực yếu đi, doanh nghiệp khó duy trì sản lượng, trong khi giá nguyên liệu trong nước lại tăng nhanh, khiến dư địa lợi nhuận bị thu hẹp.
Trung Quốc tiếp tục là nhân tố chi phối diễn biến xuất khẩu sắn của Việt Nam. Trong tháng 9/2026, thị trường này nhập khẩu 124.260 tấn sắn và các sản phẩm từ sắn của Việt Nam, trị giá 69,29 triệu USD, chiếm 91,48% tổng lượng xuất khẩu cả nước trong tháng.
Dù giá xuất khẩu bình quân sang Trung Quốc đạt 557,7 USD/tấn, tăng 12,6% so với tháng 8 và tăng 71,1% so với cùng kỳ năm trước, lượng hàng xuất sang thị trường này vẫn giảm 51,1%, kéo giá trị xuất khẩu giảm 16,4%.
Lũy kế 9 tháng, Việt Nam xuất sang Trung Quốc khoảng 2,23 triệu tấn, thu về 833,95 triệu USD, giảm lần lượt 23,4% về lượng và 5,4% về giá trị so với cùng kỳ năm 2025. Tháng 9 cũng đánh dấu tháng thứ 5 liên tiếp xuất khẩu sắn và các sản phẩm từ sắn của Việt Nam giảm về lượng so với cùng kỳ năm trước.
Sự suy yếu của nhu cầu tại Trung Quốc tạo áp lực đáng kể lên hoạt động sản xuất trong nước. Nguồn cung tại thị trường này tương đối dồi dào, trong khi nhu cầu từ các ngành thực phẩm, giấy, dệt may và hóa chất phục hồi chậm, khiến sức mua đối với sắn và tinh bột sắn chưa có chuyển biến rõ rệt.
Áp lực càng lớn khi giá nguyên liệu nội địa tăng cao. Trung tuần tháng 10/2026, giá thu mua sắn củ tươi tại Tây Ninh có thời điểm lên 158,3 đồng/độ bột, gần gấp đôi mức cùng kỳ năm trước. Trong khi đó, giá chào xuất khẩu tinh bột sắn Việt Nam theo điều kiện FOB tại TP.HCM dao động 610–650 USD/tấn, giảm khoảng 10 USD/tấn so với tuần trước.
Khoảng cách giữa chi phí nguyên liệu và giá bán thành phẩm khiến các nhà máy khó bảo đảm hiệu quả sản xuất. Doanh nghiệp vẫn phải cạnh tranh thu mua để duy trì công suất, nhưng khả năng điều chỉnh giá bán lại phụ thuộc vào sức mua và mức giá mà khách hàng quốc tế chấp nhận.
Tình trạng giảm đơn hàng không chỉ xuất hiện tại Trung Quốc. Trong tháng 9, lượng sắn xuất khẩu sang Philippines giảm 73,8%, Malaysia giảm 57,1% và Hàn Quốc giảm 42,5% so với cùng kỳ năm trước. Dù vậy, xét trong cả 9 tháng, một số thị trường vẫn ghi nhận tăng trưởng tích cực, gồm Hàn Quốc tăng 45,5%, Pakistan tăng 41,4%, Malaysia tăng 38,6% và Nhật Bản tăng 31,4%.
Đối với mặt hàng sắn nguyên liệu, xuất khẩu 9 tháng đạt 963.350 tấn, trị giá 227,43 triệu USD, tăng 2,8% về lượng và 19,2% về giá trị so với cùng kỳ năm trước. Riêng tháng 9, giá xuất khẩu bình quân mặt hàng này đạt 255,1 USD/tấn, tăng 4,1% so với tháng trước và tăng 11,3% so với cùng kỳ.
Những con số trên cho thấy cơ hội mở rộng thị trường vẫn hiện hữu, song mức tăng tại các đối tác khác chưa đủ bù đắp sự sụt giảm tại Trung Quốc. Vì vậy, việc đa dạng hóa thị trường cần được thực hiện đồng thời với nâng cao chất lượng sản phẩm và khả năng đáp ứng yêu cầu riêng của từng nhóm khách hàng.
Ông Lê Hữu Hùng, Phó Chủ tịch Hiệp hội Sắn Việt Nam, cho rằng Trung Quốc vẫn là thị trường xuất khẩu lớn nhất của ngành sắn Việt Nam. Đây là lợi thế quan trọng, nhưng cũng đặt ra yêu cầu phải từng bước giảm sự lệ thuộc vào một đầu ra.
Theo ông Hùng, Việt Nam cần tiếp tục giữ vững thị trường Trung Quốc, đồng thời mở rộng xuất khẩu sang Nhật Bản, Hàn Quốc, Ấn Độ, Trung Đông và châu Âu. Đặc biệt, doanh nghiệp cần hướng tới những thị trường có nhu cầu cao đối với tinh bột sắn chế biến sâu để gia tăng giá trị xuất khẩu.
Tổ chức lại vùng trồng, thúc đẩy chế biến sâu để giảm rủi ro
Theo Cục Xuất nhập khẩu, hoạt động xuất khẩu sắn trong thời gian tới có thể tiếp tục gặp khó khăn nếu sức mua từ Trung Quốc chưa phục hồi rõ nét. Cơ quan này nhận định: “Dù vậy, giá xuất khẩu bình quân tăng cùng nhu cầu tại một số thị trường như Nhật Bản, Malaysia và Hàn Quốc có thể tạo lực đỡ cho xuất khẩu. Vì thế, đa dạng hóa thị trường, giảm dần sự phụ thuộc vào Trung Quốc là hướng đi cần thiết để ngành sắn phân tán rủi ro và duy trì tăng trưởng bền vững”.
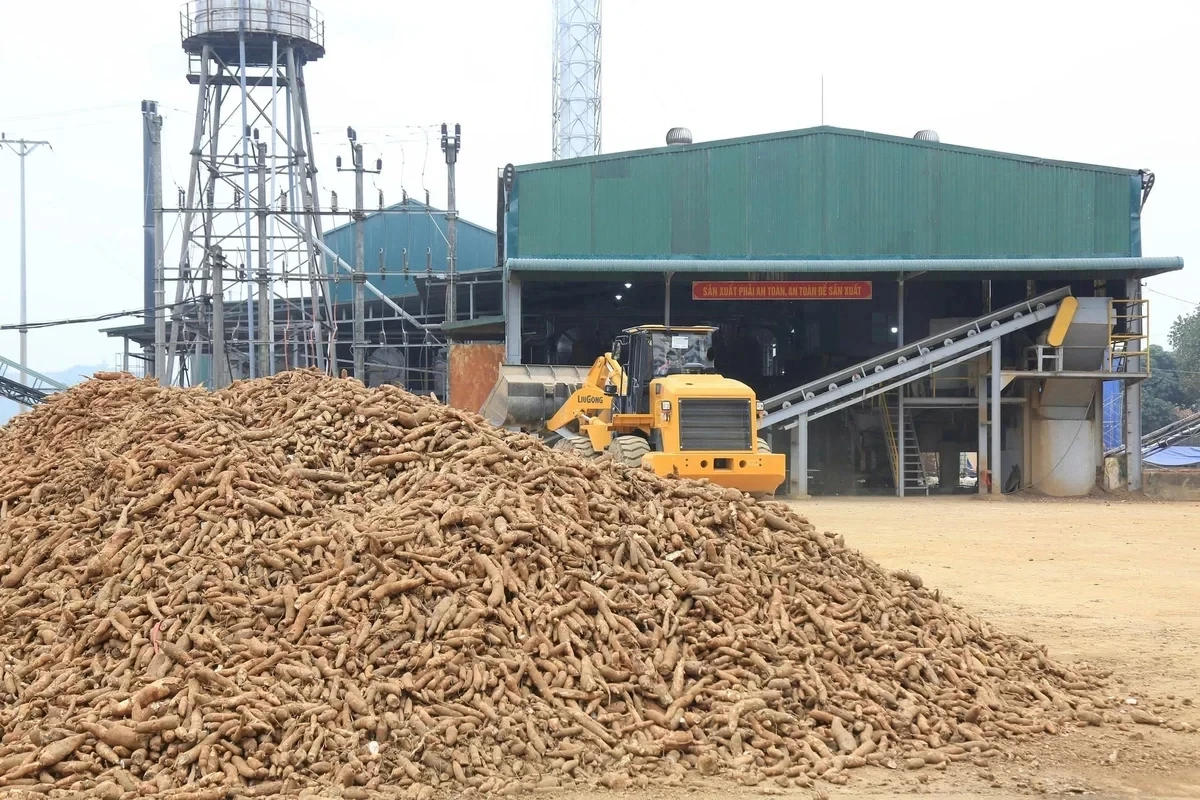
Để tận dụng cơ hội, ngành sắn cần xử lý đồng thời những hạn chế về nguồn cung, chất lượng sản phẩm và phương thức cạnh tranh. Theo ông Lê Hữu Hùng, điểm yếu của ngành không chỉ nằm ở quy mô sản xuất mà còn ở giá trị sản phẩm và sức mạnh thương hiệu. Tinh bột sắn thông thường vẫn chiếm tỷ trọng đáng kể, khiến doanh nghiệp dễ rơi vào cuộc cạnh tranh về giá, trong khi dư địa phát triển sản phẩm có giá trị gia tăng cao chưa được khai thác tương xứng.
Thực tế, năng lực chế biến lớn chưa đi đôi với khả năng chủ động nguyên liệu. Tại Tây Ninh, địa phương được xem là một trong những trung tâm sản xuất sắn trọng điểm của cả nước, hơn 60 nhà máy chế biến tinh bột sắn đang hoạt động, nhưng diện tích trồng sắn khoảng 60.000 ha mới đáp ứng chừng 25% nhu cầu nguyên liệu của các nhà máy. Phần thiếu hụt được bù đắp đáng kể từ nguồn sắn nhập khẩu từ Campuchia.
Trên phạm vi cả nước, số liệu của Bộ Nông nghiệp và Môi trường cho thấy đến tháng 5/2025, Việt Nam duy trì 5 vùng trồng sắn tập trung tại Trung du và miền núi phía Bắc, Bắc Trung Bộ, Duyên hải Nam Trung Bộ, Tây Nguyên và Đông Nam Bộ. Tổng diện tích dao động 520.000–550.000 ha, năng suất bình quân 19–20 tấn/ha, cung cấp hơn 10 triệu tấn củ tươi mỗi năm.
Dù có lợi thế về khả năng canh tác và chi phí sản xuất tương đối thấp, vùng nguyên liệu vẫn đối mặt với tình trạng sản xuất manh mún, liên kết giữa nông dân và nhà máy chưa chặt chẽ, giống thoái hóa và dịch khảm lá. Những yếu tố này ảnh hưởng đến năng suất, chất lượng và tính ổn định của nguồn cung, đồng thời làm tăng rủi ro cho doanh nghiệp khi giá nguyên liệu biến động.
Trong bối cảnh đó, hợp tác với Campuchia được xem là một hướng đi quan trọng nhằm củng cố chuỗi cung ứng. Năm 2025, Hiệp hội Sản xuất tinh bột mì Tây Ninh và Liên đoàn Sắn Campuchia đã ký thỏa thuận hợp tác trong sản xuất, chế biến và thương mại sắn. Các đối tác tại Tây Ninh cũng thúc đẩy thỏa thuận thu mua 45 triệu tấn sắn củ tươi trong 5 năm, bình quân 9 triệu tấn mỗi năm, hướng tới bảo đảm nguồn cung dài hạn.
Theo ông Lê Hữu Hùng, nếu chuỗi liên kết với Campuchia được tổ chức hiệu quả, Tây Ninh có thể vượt khỏi vai trò địa phương sản xuất và chế biến tinh bột sắn để trở thành trung tâm chế biến, thương mại và xuất khẩu sản phẩm sắn của ASEAN.
Dẫu vậy, mở rộng nguồn cung mới chỉ giải quyết một phần bài toán. Muốn tăng sức chống chịu trước biến động thị trường, doanh nghiệp cần chuyển từ cạnh tranh bằng giá sang cạnh tranh bằng chất lượng, tiêu chuẩn và khả năng cung ứng ổn định. Các nhà máy cần đẩy mạnh ứng dụng công nghệ, tận dụng nguyên liệu để phát triển thêm sản phẩm phụ phục vụ sản xuất năng lượng, phân bón và vật liệu, qua đó nâng hiệu quả sử dụng từng tấn sắn củ.
Song song với đó, việc tổ chức lại vùng trồng, cải thiện giống, kiểm soát dịch bệnh và xây dựng hợp đồng liên kết dài hạn giữa nông dân với doanh nghiệp cần được ưu tiên. Ethanol có thể trở thành hướng tiêu thụ bổ sung, nhưng cần gắn với nhu cầu thực tế và cơ chế bao tiêu rõ ràng để hạn chế rủi ro đầu tư.
Theo đề án phát triển bền vững ngành hàng sắn đến năm 2030, tầm nhìn đến năm 2050, Việt Nam đặt mục tiêu nâng sản lượng sắn tươi lên 11,5–12,5 triệu tấn vào năm 2030, trong đó khoảng 85% được đưa vào chế biến như tinh bột hoặc mì chính. Ngành cũng hướng tới sử dụng giống đạt chuẩn trên 40–50% diện tích và áp dụng phương thức canh tác bền vững trên 50% diện tích, tạo nền tảng đưa kim ngạch xuất khẩu lên 1,8–2 tỷ USD.
Trong bối cảnh giá nguyên liệu tăng, lượng xuất khẩu giảm và thị trường chủ lực chưa phục hồi rõ nét, tăng sản lượng sẽ không còn là giải pháp duy nhất. Về dài hạn, khả năng ổn định vùng nguyên liệu, nâng tỷ trọng chế biến sâu và mở rộng thị trường mới sẽ quyết định mức độ bền vững của ngành sắn Việt Nam.